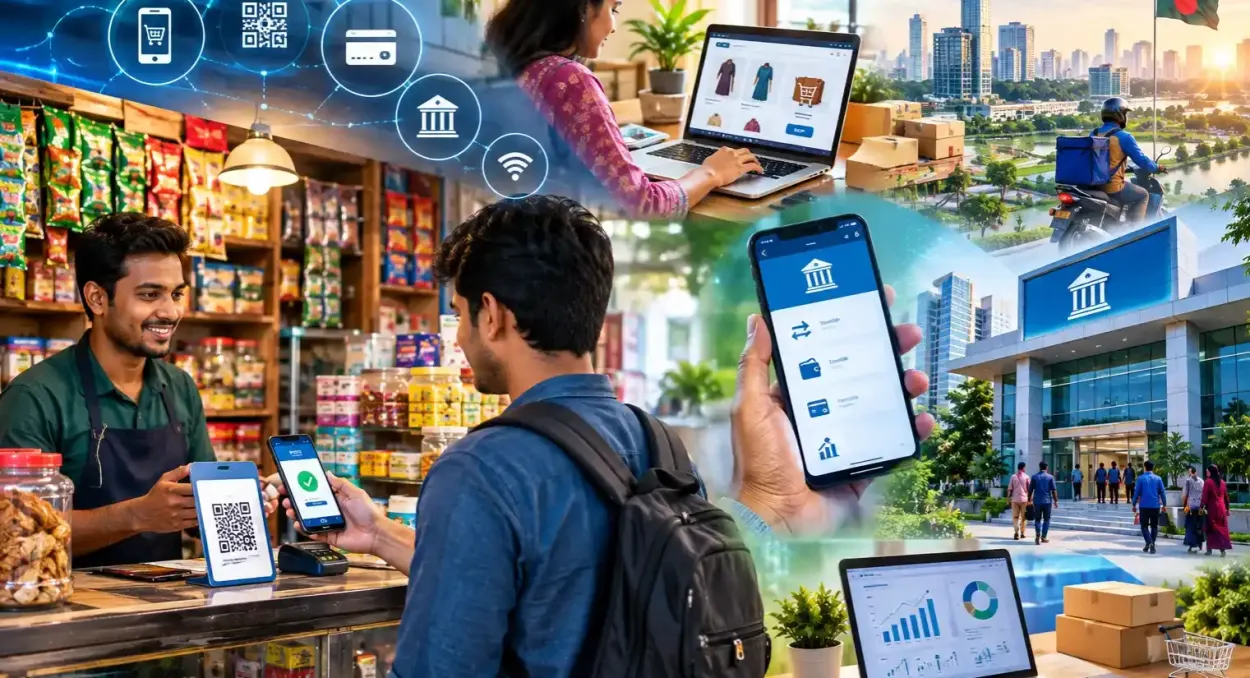
একসময় ব্যবসা মানেই ছিল দোকানের সামনে শাটার, কাঠের তাক, হাতে লেখা হিসাবের খাতা আর দিনের শেষে নগদ টাকা গুনে হিসাব মেলানো। ক্রেতা আসতেন দোকানে, পণ্য দেখতেন, দাম দিতেন—তারপর লেনদেন শেষ। এখন সেই পরিচিত দৃশ্যের পাশে যোগ হয়েছে স্মার্টফোন, অনলাইন অর্ডার, কিউআর কোড, মোবাইল ফাইন্যান্সিয়াল সার্ভিস, ইন্টারনেট ব্যাংকিং এবং সামাজিক যোগাযোগমাধ্যমে পণ্যের প্রচার।
বাংলাদেশের ব্যবসার জগৎ তাই ধীরে ধীরে এমন এক সময়ে প্রবেশ করছে, যেখানে দোকান শুধু একটি নির্দিষ্ট জায়গা নয়, বরং একটি ডিজিটাল পরিচয়ও। সামনে প্রশ্ন হলো—এই পরিবর্তন আগামী দশকে কোথায় গিয়ে দাঁড়াবে? দোকানের হিসাব থেকে ব্যাংকিং, পণ্য বিক্রি থেকে ঋণ, এমনকি ক্রেতার সঙ্গে সম্পর্ক—সবকিছু কি আরও বেশি ডিজিটাল হয়ে যাবে? বাংলাদেশে সেই পরিবর্তনের ভিত্তি ইতোমধ্যেই তৈরি হয়েছে।
বাংলাদেশ টেলিযোগাযোগ নিয়ন্ত্রণ কমিশনের তথ্য অনুযায়ী, ২০২৬ সালের এপ্রিল মাসে দেশে মোট ইন্টারনেট পেনেট্রেশন ছিল ৭৪ দশমিক ৫২ শতাংশ এবং মোবাইল ব্রডব্যান্ড গ্রাহক ছিল প্রায় ১০ কোটি ৩৮ লাখ। একই সময়ে মোট মোবাইল গ্রাহক ছিল প্রায় ১৮ কোটি ৭ লাখ। অর্থাৎ ব্যবসা ও ক্রেতার মধ্যে ডিজিটাল যোগাযোগের জন্য একটি বিশাল সম্ভাব্য বাজার ইতোমধ্যে তৈরি হয়েছে। এই পরিবর্তনের সবচেয়ে দৃশ্যমান জায়গা হতে পারে ছোট দোকান।
আজকের মুদি দোকানদার হয়তো এখনো মূলত নগদ টাকায় লেনদেন করেন। কিন্তু দোকানের কাউন্টারে একটি কিউআর কোড রাখা, মোবাইল ফোনে টাকা গ্রহণ করা কিংবা অনলাইনে অর্ডার নেওয়া তার ব্যবসার ধরনকে বদলে দিতে পারে। ভবিষ্যতে একজন ক্রেতা দোকানে না গিয়েও পণ্যের তালিকা পাঠিয়ে অর্ডার করতে পারেন, ডিজিটাল পেমেন্টে টাকা দিতে পারেন এবং স্থানীয় ডেলিভারি ব্যবস্থার মাধ্যমে পণ্য বাড়িতে পেতে পারেন। অর্থাৎ দোকানের ‘ঠিকানা’ তখন শুধু রাস্তার পাশে একটি ঘর থাকবে না; থাকবে একটি ফোন নম্বর, সামাজিক যোগাযোগমাধ্যমের পেজ কিংবা অনলাইন প্ল্যাটফর্মেও।
বাংলাদেশে ডিজিটাল লেনদেনের পরিধি ইতোমধ্যে উল্লেখযোগ্যভাবে বেড়েছে। বাংলাদেশ ব্যাংকের ২০২৫ সালের আর্থিক স্থিতিশীলতা প্রতিবেদনে বলা হয়েছে, মোবাইল ফাইন্যান্সিয়াল সার্ভিস, পেমেন্ট সার্ভিস প্রোভাইডার এবং পেমেন্ট সিস্টেম অপারেটরগুলোর বিস্তার আর্থিক অন্তর্ভুক্তি বাড়িয়েছে এবং দেশকে নগদনির্ভর অর্থনীতি থেকে আরও ডিজিটাল ব্যবস্থার দিকে নিয়ে যাচ্ছে। একই প্রতিবেদনে বলা হয়েছে, ২০২৫ সালের ডিসেম্বরের মধ্যে বাংলাদেশের সব ব্যাংক শাখায় অনলাইন ব্যাংকিং সক্ষমতা ছিল। এর মানে ব্যাংকিংয়ের পুরোনো ধারণাটিও বদলাচ্ছে।
একসময় ব্যাংক মানেই ছিল নির্দিষ্ট সময়ের মধ্যে শাখায় গিয়ে লাইনে দাঁড়ানো। এখন টাকা পাঠানো, বিল দেওয়া, হিসাব দেখা, কার্ড ব্যবহার কিংবা বিভিন্ন ধরনের অনলাইন লেনদেন অনেক ক্ষেত্রেই মোবাইল বা কম্পিউটার থেকে করা সম্ভব। বাংলাদেশ ব্যাংকের পেমেন্ট অবকাঠামোয় ইন্টারনেট ব্যাংকিং ফান্ড ট্রান্সফার, এটিএম, পয়েন্ট অব সেলস এবং অন্যান্য ইলেকট্রনিক পেমেন্ট ব্যবস্থা ইতোমধ্যে যুক্ত হয়েছে। জাতীয় কার্ড স্কিম ‘টাকা-পে’ও চালু হয়েছে ডিজিটাল পেমেন্ট অবকাঠামোকে আরও শক্তিশালী করার লক্ষ্য নিয়ে। আগামী দশকে এই পরিবর্তনের একটি বড় প্রভাব পড়তে পারে ব্যবসার হিসাব ব্যবস্থায়।
আজও বাংলাদেশের অসংখ্য ছোট ব্যবসায় দৈনিক বিক্রি, বাকি, পাওনা, খরচ ও লাভের হিসাব খাতায় লেখা হয়। ভবিষ্যতে সেই খাতার জায়গা নিতে পারে মোবাইল অ্যাপ বা ক্লাউডভিত্তিক হিসাব ব্যবস্থা। কোন পণ্য বেশি বিক্রি হচ্ছে, কোন ক্রেতা নিয়মিত আসছেন, কোন সময়ে বিক্রি বাড়ছে কিংবা কোন পণ্যের মজুত কমে গেছে—এসব তথ্য স্বয়ংক্রিয়ভাবে সংরক্ষণ করা সম্ভব হবে। এতে একজন ছোট ব্যবসায়ীও ধীরে ধীরে তথ্যনির্ভর সিদ্ধান্ত নেওয়ার সুযোগ পাবেন।
ধরা যাক, একটি ছোট পোশাকের দোকানে গত এক বছরে কোন মাসে কোন ধরনের পোশাক বেশি বিক্রি হয়েছে, সেই তথ্য ডিজিটালভাবে সংরক্ষিত আছে। পরের বছর দোকানদার অনুমানের বদলে আগের বিক্রির তথ্য দেখে পণ্য কিনতে পারবেন। একইভাবে মুদি দোকানদার বুঝতে পারবেন কোন পণ্য দ্রুত শেষ হচ্ছে এবং কোন পণ্য দীর্ঘদিন তাকেই পড়ে আছে।এখানে কৃত্রিম বুদ্ধিমত্তাও ভবিষ্যতে নতুন ভূমিকা নিতে পারে।
বড় কোম্পানির পাশাপাশি ছোট ব্যবসাতেও এমন সফটওয়্যার ব্যবহার হতে পারে, যা বিক্রির তথ্য বিশ্লেষণ করে সম্ভাব্য চাহিদা সম্পর্কে ধারণা দেবে, স্বয়ংক্রিয়ভাবে পণ্যের তালিকা তৈরি করবে কিংবা ক্রেতার প্রশ্নের উত্তর দেবে। অনলাইন ব্যবসায় ক্রেতার পছন্দ অনুযায়ী পণ্য দেখানোর ক্ষেত্রেও এআইয়ের ব্যবহার বাড়তে পারে। তবে এর অর্থ এই নয় যে আগামীকাল থেকেই বাংলাদেশের প্রতিটি দোকান পুরোপুরি ডিজিটাল হয়ে যাবে।
কারণ ডিজিটাল ব্যবসার সামনে এখনো বেশ কিছু বাধা রয়েছে। সব ব্যবসায়ীর প্রযুক্তিগত দক্ষতা সমান নয়, সব এলাকায় ইন্টারনেটের মানও এক নয়, আর নগদ অর্থের ব্যবহারও এখনো ব্যাপক। বিশ্বব্যাংকের ২০২৫ সালের গ্লোবাল ফিনডেক্স ডেটাবেসে বাংলাদেশে দোকানে ডিজিটাল পেমেন্ট ব্যবহারের পাশাপাশি নগদ ব্যবহারের কারণ এবং অনলাইন কেনাকাটায় পেমেন্ট পদ্ধতি নিয়ে আলাদা তথ্য সংগ্রহ করা হয়েছে—যা দেখায় যে ডিজিটাল লেনদেন বাড়লেও নগদ অর্থ এখনো আলোচনার বাইরে চলে যায়নি।
তাই ভবিষ্যতের ব্যবসা সম্ভবত ‘নগদহীন’ হওয়ার আগে ‘বহুমাধ্যমভিত্তিক’ হবে। একই দোকানে নগদ টাকা, মোবাইল ফাইন্যান্সিয়াল সার্ভিস, কিউআর পেমেন্ট, কার্ড এবং অনলাইন অর্ডার—সবই থাকতে পারে। ক্রেতা যেভাবে স্বাচ্ছন্দ্য বোধ করবেন, সেভাবেই পেমেন্ট করবেন। আর এই পরিবর্তনের সঙ্গে সবচেয়ে বড় সুবিধা হতে পারে ছোট ব্যবসার বাজার বিস্তৃত হওয়া।
একটি গ্রামের বুটিক বা ঘরে তৈরি খাবারের ব্যবসা আগে মূলত আশপাশের ক্রেতার ওপর নির্ভর করত। সামাজিক যোগাযোগমাধ্যম, অনলাইন মার্কেটপ্লেস ও কুরিয়ার ব্যবস্থার কারণে এখন সেই ব্যবসার সম্ভাব্য ক্রেতা দেশের অন্য প্রান্তেও থাকতে পারেন। ভবিষ্যতে স্থানীয় উদ্যোক্তার ব্যবসা স্থানীয় বাজারের সীমা ছাড়িয়ে জাতীয় বাজারে পৌঁছানোর সুযোগ আরও বাড়তে পারে।
এখানে নারীদের ঘরে বসে ব্যবসা পরিচালনার সুযোগও গুরুত্বপূর্ণ হয়ে উঠতে পারে। খাবার, পোশাক, হস্তশিল্প, প্রসাধন, কৃষিপণ্য কিংবা বিভিন্ন সেবা—অনলাইনে পরিচিতি ও অর্ডার ব্যবস্থার মাধ্যমে ছোট পরিসরের উদ্যোগ ধীরে ধীরে বড় বাজারে পৌঁছাতে পারে। ব্যাংকিং খাতেও এর প্রভাব আরও গভীর হতে পারে।
ব্যবসায়ী যখন নিয়মিত ডিজিটাল লেনদেন করবেন, তখন তার ব্যবসার আর্থিক কর্মকাণ্ডের একটি ডিজিটাল রেকর্ড তৈরি হবে। ভবিষ্যতে ব্যাংক বা আর্থিক প্রতিষ্ঠানগুলো ব্যবসার ঋণ মূল্যায়নে শুধু প্রচলিত কাগজপত্রের পাশাপাশি ডিজিটাল লেনদেনের ইতিহাসও বিবেচনা করতে পারে—যদিও এ ধরনের ব্যবস্থার বাস্তব প্রয়োগ নির্ভর করবে নীতিমালা, তথ্যের গোপনীয়তা এবং আর্থিক প্রতিষ্ঠানের প্রযুক্তিগত সক্ষমতার ওপর।
অর্থাৎ ডিজিটাল লেনদেন শুধু টাকা পাঠানোর পদ্ধতি বদলাবে না; এটি ব্যবসা কীভাবে নিজেকে প্রমাণ করবে, তার ধরনও বদলে দিতে পারে। আরেকটি বড় পরিবর্তন আসতে পারে ব্যাংক শাখার ভূমিকায়।
যদি একজন ব্যবসায়ী অধিকাংশ দৈনন্দিন ব্যাংকিং কাজ মোবাইল বা অনলাইনে করতে পারেন, তাহলে ব্যাংকের শাখা হয়তো আগের মতো প্রতিটি ছোট লেনদেনের প্রধান জায়গা থাকবে না। শাখাগুলো আরও বেশি পরামর্শ, ঋণ, বড় লেনদেন, ব্যবসায়িক সেবা এবং জটিল আর্থিক প্রয়োজনের কেন্দ্র হয়ে উঠতে পারে।
বাংলাদেশ ব্যাংকের তথ্যও দেখাচ্ছে যে দেশের ব্যাংকিং অবকাঠামো ইতোমধ্যে ডিজিটাল ব্যবস্থার দিকে এগিয়েছে। ২০২৫ সালের শেষে সব ব্যাংক শাখায় অনলাইন ব্যাংকিং সক্ষমতা থাকা সেই পরিবর্তনের একটি গুরুত্বপূর্ণ মাইলফলক। তবে ডিজিটাল ব্যবসার সঙ্গে ঝুঁকিও বাড়বে। অনলাইন পেমেন্ট যত বাড়বে, প্রতারণা, অ্যাকাউন্ট দখল, ভুয়া পরিচয়, তথ্য চুরি এবং সাইবার আক্রমণের ঝুঁকিও তত গুরুত্বপূর্ণ হয়ে উঠবে। ফলে আগামী দিনের ব্যবসায় শুধু পণ্য বিক্রি জানলেই হবে না; ডিজিটাল নিরাপত্তা সম্পর্কেও সচেতন হতে হবে।
বাংলাদেশ ব্যাংকের পেমেন্ট ব্যবস্থায় অনলাইন, ই-কমার্স ও কার্ড-নট-প্রেজেন্ট লেনদেনে দুই স্তরের যাচাইকরণের মতো নিরাপত্তা ব্যবস্থা বাধ্যতামূলক করার বিষয়ও রয়েছে। অর্থাৎ ডিজিটাল ব্যবসার বিস্তারের সঙ্গে নিরাপত্তার অবকাঠামোকেও সমানভাবে শক্তিশালী করতে হবে। সব মিলিয়ে বাংলাদেশের ব্যবসা যে ডিজিটাল যুগে প্রবেশ করছে, তার সবচেয়ে বড় প্রমাণ হয়তো কোনো বড় প্রযুক্তি প্রতিষ্ঠান নয়—বরং রাস্তার পাশের ছোট দোকানটি।
যে দোকানদার আজ মোবাইল ফোনে টাকা নেওয়া শুরু করেছেন, সামাজিক যোগাযোগমাধ্যমে পণ্যের ছবি দিচ্ছেন কিংবা ফোনে অর্ডার নিচ্ছেন, তিনিই হয়তো আগামী দিনের ডিজিটাল ক্ষুদ্র উদ্যোক্তার প্রাথমিক রূপ। আগামী দশকে বাংলাদেশের ব্যবসা তাই হয়তো পুরোপুরি দোকান থেকে অনলাইনে চলে যাবে না। বরং দোকান, মোবাইল, ব্যাংক, কিউআর কোড, সামাজিক যোগাযোগমাধ্যম, ডেলিভারি এবং ডিজিটাল হিসাব—সবকিছু মিলিয়ে তৈরি হবে একটি নতুন ব্যবসায়িক পরিবেশ।
সেই ভবিষ্যতে একজন ক্রেতা হয়তো দোকানে ঢোকার আগেই ফোনে পণ্য দেখে ফেলবেন, দোকানদার ক্রেতা আসার আগেই অর্ডার পেয়ে যাবেন, টাকা হাতে না নিয়েও বিক্রি সম্পন্ন হবে এবং দিনের শেষে হিসাবের খাতা নিজেই তৈরি হয়ে যাবে। তখন প্রশ্ন থাকবে না—ব্যবসা ডিজিটাল হয়েছে কি না। প্রশ্ন হবে, কে কত দ্রুত এই পরিবর্তনের সঙ্গে মানিয়ে নিতে পেরেছে।
কারণ বাংলাদেশের আগামী দিনের ব্যবসায়িক প্রতিযোগিতা শুধু ভালো পণ্য, ভালো দোকান কিংবা কম দামের মধ্যে সীমাবদ্ধ থাকবে না; প্রযুক্তিকে কতটা কাজে লাগিয়ে একজন ব্যবসায়ী ক্রেতার কাছে পৌঁছাতে, লেনদেন সহজ করতে এবং নিজের ব্যবসাকে টেকসই করতে পারছেন—সেটিও হয়ে উঠতে পারে সেই প্রতিযোগিতার গুরুত্বপূর্ণ অংশ।